金融信息服务中的合同规范与法律风险防范
一、金融信息服务的概念与范围
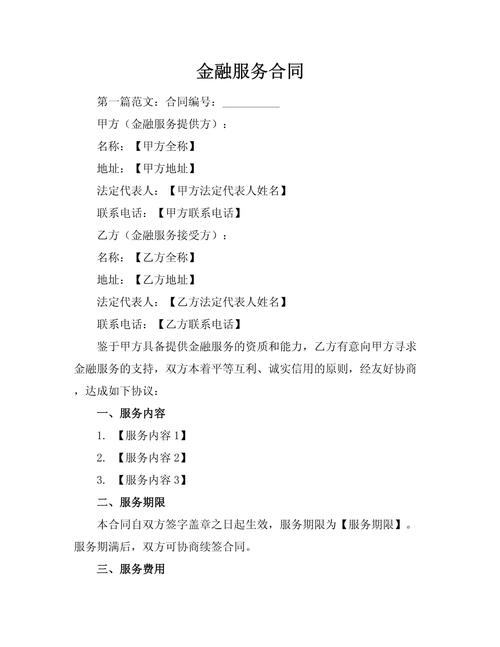
金融信息服务,是指通过互联网平台、移动终端、数据分析工具等载体,向用户提供金融数据、资讯、咨询、撮合、评级、指数编制等服务的经营活动。其核心在于信息的生产、加工、传递与交易,不直接涉及资金存贷或投资管理。常见的金融信息服务包括:金融数据终端、财经资讯平台、智能投顾辅助工具、信贷信息撮合平台、信用评级信息提供等。由于服务内容常与金融业务交织,一份清晰、合规的金融服务合同(或称金融信息服务合同)成为界定双方权利义务的关键。
二、金融服务合同在信息场景下的特殊性
传统金融服务合同侧重于资金交易与风险承担,而金融信息服务合同则呈现以下特殊性:
- 信息准确性责任边界模糊:平台通常声明“信息仅供参考”,但用户往往依赖信息作出决策,能否免责需依合同具体条款判断。
- 数据权属与使用授权复杂:信息来源可能涉及第三方数据源、用户生成内容、公开数据爬取等,合同必须明确数据的合法性来源、知识产权归属及使用范围。
- 服务连续性与系统安全要求高:信息服务依赖技术系统,合同需约定服务可用性标准、故障修复时限、数据备份与灾难恢复义务。
- 监管合规要求嵌入合同:根据《网络安全法》《数据安全法》《个人信息保护法》及金融监管规定,合同应包含个人信息处理规则、反洗钱配合义务、禁止利用信息从事非法金融活动等条款。
三、金融信息服务合同的核心条款设计
一份规范的金融信息服务合同应至少包含以下内容:
1. 服务内容与标准
明确约定服务类型(如数据推送、查询、分析报告生成)、服务方式(API接口、网页、APP)、服务时间、可用性指标(如年度99.5%以上)、响应与处理时限。避免使用“尽力服务”“合理努力”等模糊表述。
2. 信息使用许可与限制
约定平台授予用户有限、可撤销、非独占的使用许可,禁止用户对信息进行反向工程、批量爬取、商业化转售或用于非法目的。平台应承诺信息取得方式合法,不侵犯第三方权益。
3. 费用与支付
列明服务费计算方式、支付周期、逾期违约金、价格调整机制。若涉及免费基础服务与付费增值服务,需严格区分双方权利义务。
4. 免责声明与责任限制
平台通常会设置免责条款,如不对信息的准确性、完整性、及时性作保证,不对用户基于信息所作决策的损失承担责任,并限定累计赔偿上限(如不超过最近一年服务费)。但根据《民法典》第497条,不合理免除自身责任、加重对方责任的格式条款可能无效。因此,免责条款须遵循公平原则,并以显著方式提请注意。
5. 数据与个人信息保护
明确收集的个人信息类型、处理目的、存储期限、共享对象。平台应取得用户同意,并符合“最小必要”原则。若涉及跨境传输,需满足安全评估或标准合同要求。
6. 知识产权归属
约定平台提供的数据库、分析模型、报告等知识产权归平台或原始权利人所有。用户生成的数据或评论,平台可获授权用于服务改进,但不得擅自对外提供。
7. 合同终止与数据迁移
规定任一方违约时的解除权、服务终止后的数据处理(如删除或匿名化)、用户数据导出义务。避免出现“终身锁定”或数据劫持条款。
8. 争议解决与法律适用
通常选择平台所在地法院或仲裁机构管辖。但若用户为消费者,根据《民事诉讼法》及消费者权益保护规定,不合理地排除消费者所在地法院管辖的格式条款可能无效。
四、常见法律风险与合规建议
风险一:无资质从事金融业务
若信息服务实质构成投资咨询、证券投资顾问等需持牌业务,仅凭“信息服务合同”不能豁免监管。平台应先取得相应许可,或在合同中严格将服务限定为“客观数据处理与展示”,不作个性化投资建议。
风险二:格式条款不生效
不公平的免责、单方修改权、任意终止权等条款,法院可能认定无效。建议以加粗、标红、弹窗确认等方式履行提示说明义务,并留存用户同意的证据。
风险三:数据来源侵权
使用爬虫抓取他人数据或未经授权转载信息,可能构成不正当竞争或侵犯著作权。合同中应要求信息提供方承诺权利无瑕疵,并设置侵权赔偿条款。
风险四:个人信息泄露
违反《个人信息保护法》将面临高额罚款和民事赔偿。建议进行个人信息保护影响评估,制定内部管理制度,并在合同中明确各方责任分担。
风险五:技术故障导致的违约
因系统宕机、数据丢失造成用户损失,若免责条款被认定无效,平台可能担责。建议通过服务等级协议(SLA)量化可用性,并投保相关责任险。
五、
金融信息服务已成为现代金融体系的基础设施。良好的金融服务合同不仅是商业交易的保障,更是防范合规风险、平衡各方利益的法律工具。建议服务提供者与用户均应重视合同条款的实质公平与合法合规,必要时聘请专业法律人士审查,以促进金融信息市场健康有序发展。
如若转载,请注明出处:http://www.rxinbao.com/product/45.html
更新时间:2026-10-13 00:47:31